

Reforma PIP, nowelizacja PIT i CIT oraz nowe terminy KSeF – Kwartalnik Podatkowy JGA, III kwartał 2026
III kwartał 2026 r. upłynął pod znakiem reformy Państwowej Inspekcji Pracy. Od 8 lipca 2026 r. inspektorzy mogą w drodze decyzji administracyjnej stwierdzić istnienie stosunku pracy, a dane z KSeF i wymiana informacji między PIP, ZUS i KAS pozwalają szerzej weryfikować, czy umowy B2B odpowiadają faktycznemu przebiegowi współpracy.
Rząd przyjął też pakiet projektów podatkowych: nowelizację PIT i CIT (UD447), podatek od nadzwyczajnych zysków koncernów paliwowych, zmiany w estońskim CIT i fundacji rodzinnej oraz przedłużenie ulgi na robotyzację. Ministerstwo Finansów zapowiedziało, że do końca 2027 r. błędy w stosowaniu KSeF nie będą karane.
Najnowsze wydanie Kwartalnika Podatkowego JGA porządkuje zmiany legislacyjne, orzecznictwo i interpretacje z lipca–września 2026 r. Każde zagadnienie analizujemy również w kontekście jego praktycznego zastosowania.
W wydaniu:
- Reforma PIP: od 8 lipca 2026 r. inspektorzy pracy mogą w drodze decyzji stwierdzić istnienie stosunku pracy, a PIP, ZUS i KAS szerzej wymieniają dane.
- KSeF: Ministerstwo Finansów zapowiedziało, że kary za błędy nie będą stosowane do końca 2027 r., a kary za niestosowanie systemu wejdą od 2028 r.
- Nowelizacja PIT i CIT (UD447): nowa abolicja dla wracających na estoński CIT, zmiany w skali PIT i w uldze na robotyzację.
- Ordynacja podatkowa: szersza milcząca zgoda, interpretacje indywidualne ważne przez pięć lat, a od 1 listopada 2026 r. rejestracja działalności wyłącznie elektronicznie.
- Ulga na robotyzację: 2026 r. to ostatni rok odliczeń na dotychczasowych zasadach.
- Fundacja rodzinna: projekt zmian w opodatkowaniu, które mają obowiązywać od 1 stycznia 2027 r.
- JPK_CIT: wnioski z pierwszego raportowania i zapowiedź odroczenia JPK dla podatników prowadzących KPiR.
- VAT: solidarna odpowiedzialność nabywców usług niematerialnych od 1 stycznia 2027 r. oraz pakiet ViDA.
- Podatek u źródła: pakiet Omnibus nie likwiduje WHT, a NSA doprecyzował kwalifikację płatności za infrastrukturę IT.
- Uchwała NSA (I FPS 2/26): każde postanowienie o przedłużeniu terminu zwrotu VAT trzeba zaskarżać odrębnie.
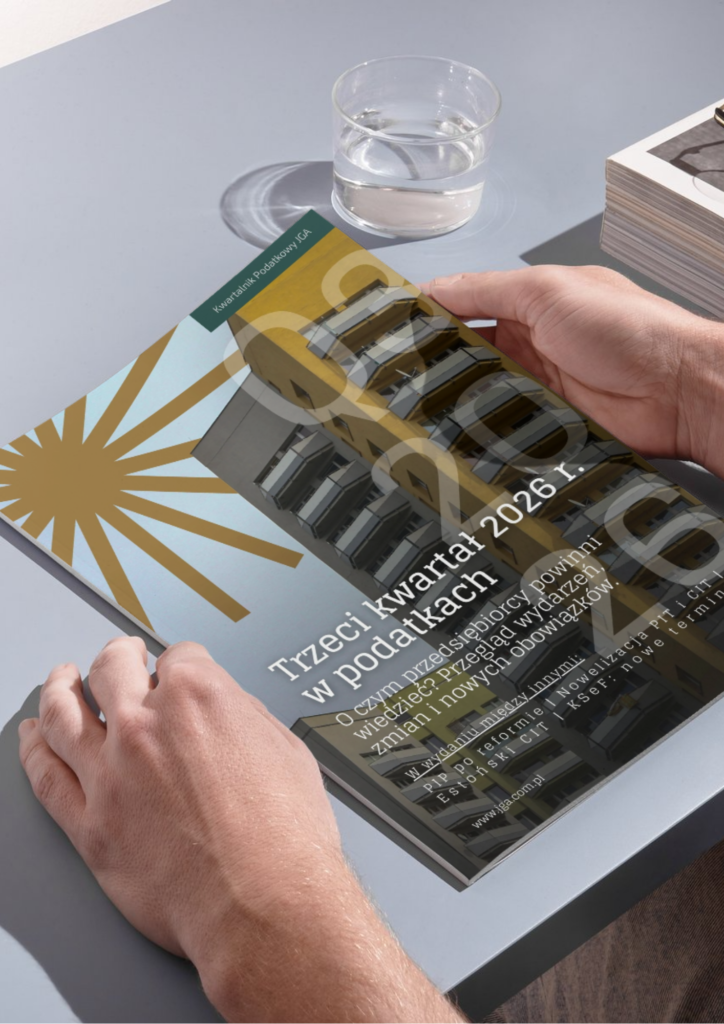
Kwartalnik Podatkowy JGA ukazuje się regularnie. Aby nie przegapić kolejnych wydań, zachęcamy do obserwowania naszego profilu LinkedIn oraz strony internetowej.
Zobacz pozostałe wpisy


Join the free JGA EDU newsletter